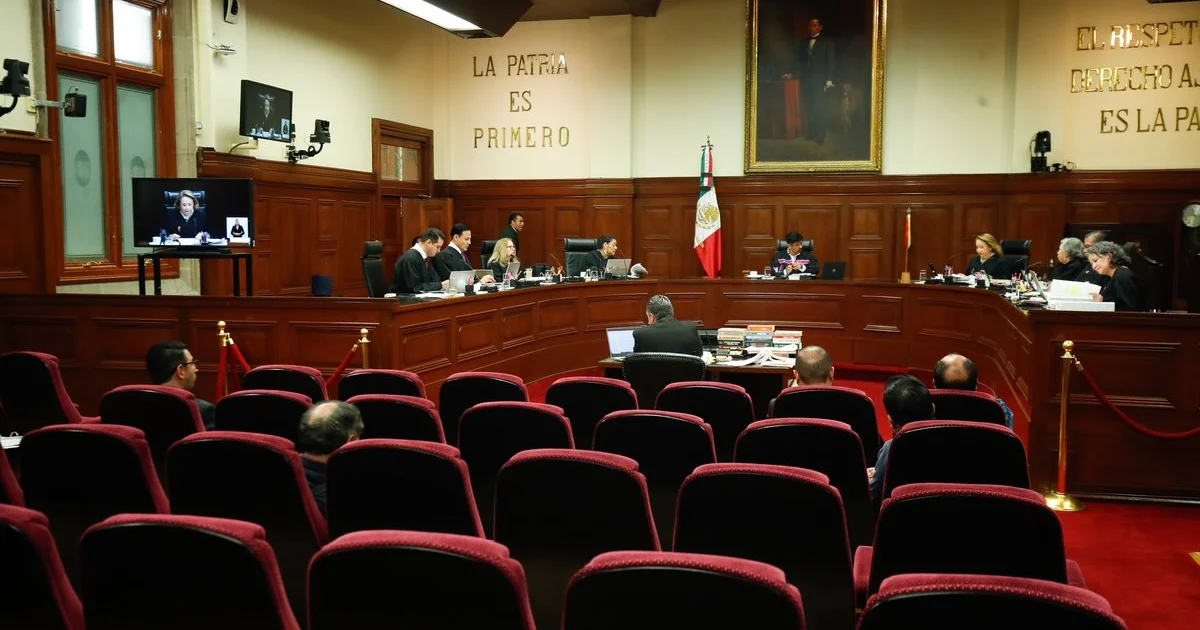
CIUDAD DE MÉXICO.- El Pleno de la Suprema Corte de Justicia de la Nación (SCJN) determinó que los recursos acumulados en la cuenta individual de una persona trabajadora fallecida no están sujetos al pago del Impuesto Sobre la Renta (ISR) cuando son entregados a sus beneficiarios.
La resolución fue adoptada al analizar la Contradicción de Criterios 49/2026, con la que el máximo tribunal estableció un criterio unificado sobre el tratamiento fiscal de los recursos acumulados en las cuentas de las Administradoras de Fondos para el Retiro (Afore).
El debate jurídico se centró en determinar la naturaleza de los recursos depositados en las subcuentas de retiro y establecer si estos debían considerarse como una prestación independiente otorgada por el Estado o como parte de un derecho patrimonial susceptible de transmitirse a los beneficiarios tras el fallecimiento del trabajador.
Con la determinación de la Corte, los recursos de la cuenta individual que correspondan a los beneficiarios quedan protegidos frente al cobro del ISR por su entrega, lo que establece mayor certeza sobre el tratamiento fiscal de estos fondos al momento de ser reclamados.
El criterio resulta relevante para las familias de trabajadores fallecidos que realizan los trámites para acceder a los recursos acumulados durante su vida laboral, al definir las condiciones fiscales aplicables a estos fondos.